Nhu cầu điện tăng mạnh, những doanh nghiệp nào được đánh giá triển vọng?
 |
Trong báo cáo ngành điện của Công ty Chứng khoán Vietcap nhận định triển vọng ngành điện đang được hỗ trợ bởi nhu cầu tiêu thụ tăng mạnh, trong khi hiện tượng El Niño có thể kéo dài đến nửa đầu năm 2027, làm gia tăng áp lực cung ứng điện.
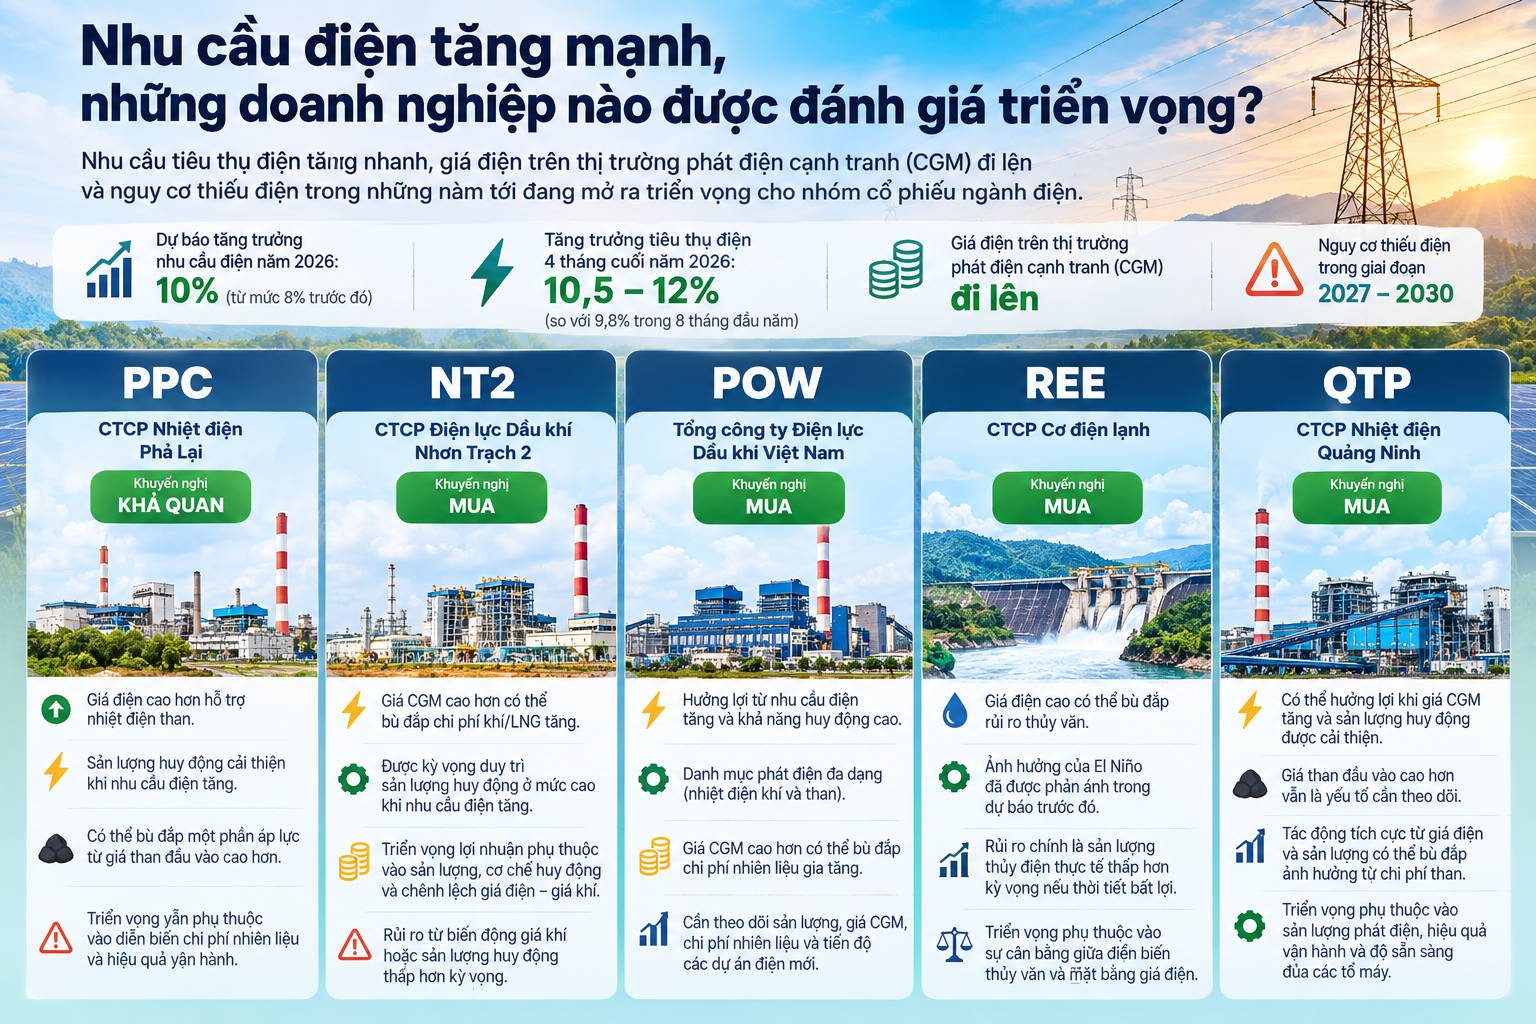
Theo dự báo của Tập đoàn Điện lực Việt Nam (EVN), tăng trưởng tiêu thụ điện trong 4 tháng cuối năm 2026 có thể đạt 10,5-12%, cao hơn mức tăng 9,8% trong 8 tháng đầu năm. Trước diễn biến này, Vietcap nâng dự báo tăng trưởng nhu cầu điện cả năm 2026 từ 8% lên 10%, đồng thời điều chỉnh dự báo tăng trưởng năm 2027 từ 9% lên 10%.
Nhu cầu tăng cao cũng phản ánh vào giá điện trên thị trường phát điện cạnh tranh. Dù Bộ Công Thương đánh giá hệ thống điện năm 2026 nhìn chung vẫn có khả năng đáp ứng nhu cầu, Vietcap lưu ý nguy cơ thiếu điện trong giai đoạn 2027-2030. Đây là yếu tố có thể duy trì mức huy động cao đối với các nhà máy nhiệt điện, ngay cả khi chi phí nhiên liệu còn nhiều biến động.
Tuy nhiên, giá CGM tăng không đồng nghĩa tất cả doanh nghiệp điện đều hưởng lợi như nhau. Với nhiệt điện than, giá bán điện cao hơn và sản lượng tăng có thể bù đắp một phần chi phí than. Đối với nhiệt điện khí, hiệu quả phụ thuộc vào tương quan giữa giá điện và giá khí/LNG. Trong khi đó, các doanh nghiệp có tỷ trọng thủy điện lớn vẫn đối mặt rủi ro suy giảm sản lượng nếu El Niño kéo dài.
PPC: Giá điện cao hơn hỗ trợ nhiệt điện than
Vietcap đánh giá tác động từ việc điều chỉnh tăng dự báo giá CGM đối với CTCP Nhiệt điện Phả Lại (PPC) là tích cực nhẹ. Cổ phiếu được duy trì khuyến nghị KHẢ QUAN.
Động lực hỗ trợ PPC đến từ khả năng giá bán điện trên thị trường cạnh tranh tăng, kết hợp với sản lượng huy động cải thiện khi nhu cầu điện đi lên. Hai yếu tố này có thể giúp doanh nghiệp bù đắp một phần tác động bất lợi từ giá than đầu vào cao hơn.
Dù vậy, triển vọng của PPC vẫn phụ thuộc đáng kể vào diễn biến chi phí nhiên liệu và hiệu quả vận hành các tổ máy. Nếu giá than tăng nhanh hơn giá điện hoặc sản lượng huy động không đạt kỳ vọng, lợi ích từ mặt bằng giá CGM cao hơn có thể bị thu hẹp.
Do đó, triển vọng của PPC có xu hướng cải thiện khi thị trường điện thuận lợi, nhưng mức độ hưởng lợi cần được đánh giá cùng khả năng kiểm soát chi phí đầu vào.
NT2: Sản lượng huy động là yếu tố then chốt
Đối với CTCP Điện lực Dầu khí Nhơn Trạch 2 (NT2), Vietcap duy trì đánh giá tích cực và khuyến nghị MUA. Tuy nhiên, tác động tổng thể từ việc điều chỉnh các giả định ngành điện được đánh giá là trung lập.
Nguyên nhân là giá CGM cao hơn có thể bù đắp phần chi phí gia tăng do giá khí/LNG. Trong bối cảnh nhu cầu điện tăng và nguy cơ thiếu điện trong những năm tới, các nhà máy nhiệt điện khí được kỳ vọng duy trì sản lượng huy động ở mức cao.
Với NT2, triển vọng lợi nhuận vì vậy không chỉ phụ thuộc vào giá bán điện mà còn ở sản lượng thực tế, cơ chế huy động và chênh lệch giữa giá điện đầu ra với chi phí khí đầu vào. Nếu sản lượng được duy trì ở mức cao trong khi biên lợi nhuận không bị thu hẹp đáng kể, doanh nghiệp có cơ sở để duy trì kết quả kinh doanh tích cực.
Ngược lại, biến động bất lợi của giá khí hoặc mức huy động thấp hơn kỳ vọng có thể hạn chế hiệu quả từ đà tăng của giá CGM.
POW: Thuận lợi từ nhu cầu điện và khả năng huy động cao
Với Tổng công ty Điện lực Dầu khí Việt Nam (POW), Vietcap duy trì khuyến nghị MUA, đồng thời đánh giá tác động từ các giả định mới của ngành điện là trung lập.
POW sở hữu danh mục phát điện với các nhà máy nhiệt điện khí và than, do đó có khả năng hưởng lợi khi hệ thống cần tăng huy động nguồn nhiệt điện để đáp ứng nhu cầu. Tuy nhiên, việc giá khí/LNG tăng cũng tạo sức ép lên chi phí sản xuất.
Theo Vietcap, mặt bằng giá CGM cao hơn có thể bù đắp phần chi phí nhiên liệu gia tăng. Bên cạnh đó, triển vọng huy động cao trong bối cảnh nguy cơ thiếu điện giai đoạn 2027-2030 là yếu tố hỗ trợ đối với hoạt động phát điện của doanh nghiệp.
Với POW, cần theo dõi đồng thời sản lượng điện thương phẩm, giá CGM, chi phí nhiên liệu và tiến độ vận hành các dự án điện mới. Đây là những yếu tố quyết định khả năng chuyển hóa nhu cầu điện tăng thành lợi nhuận thực tế.
REE: Giá điện cao có thể bù đắp rủi ro thủy văn
Khác với nhóm nhiệt điện, triển vọng của CTCP Cơ điện lạnh (REE) chịu ảnh hưởng đáng kể từ danh mục thủy điện bên cạnh các nguồn năng lượng khác.
Vietcap duy trì khuyến nghị MUA đối với REE và cho rằng tác động tổng thể từ việc điều chỉnh các giả định ngành điện là tương đối trung lập. Theo đơn vị phân tích, ảnh hưởng của El Niño đối với sản lượng thủy điện đã được phản ánh trong các dự báo trước đó.
Rủi ro chính nằm ở khả năng sản lượng thủy điện thực tế thấp hơn kỳ vọng nếu điều kiện thời tiết bất lợi kéo dài. Khi đó, sản lượng phát điện suy giảm có thể gây sức ép lên lợi nhuận của mảng này.
Ở chiều ngược lại, giá CGM tăng có thể bù đắp một phần tác động tiêu cực. Nếu giá điện duy trì ở mức cao, hiệu quả kinh doanh của danh mục phát điện có thể được hỗ trợ dù sản lượng thủy điện chịu sức ép.
Với REE, triển vọng do đó phụ thuộc vào sự cân bằng giữa diễn biến thủy văn và mặt bằng giá điện, thay vì chỉ nhìn vào xu hướng tăng của nhu cầu tiêu thụ.
QTP: Có thể hưởng lợi khi sản lượng huy động tăng
Đối với CTCP Nhiệt điện Quảng Ninh (QTP), Vietcap đánh giá tích cực và duy trì khuyến nghị MUA.
Tương tự PPC, QTP có thể hưởng lợi khi giá CGM tăng và sản lượng huy động được cải thiện để đáp ứng nhu cầu điện. Tuy nhiên, giá than đầu vào cao hơn vẫn là yếu tố cần theo dõi.
Theo đánh giá của Vietcap, tác động tích cực từ giá điện và khả năng tăng sản lượng có thể bù đắp phần ảnh hưởng bất lợi từ chi phí than. Vì vậy, triển vọng QTP phụ thuộc vào mức độ cải thiện sản lượng phát điện và khả năng duy trì hiệu quả vận hành trong giai đoạn nhu cầu điện tăng cao.
Bên cạnh yếu tố giá bán và sản lượng, diễn biến chi phí nhiên liệu, bảo dưỡng và độ sẵn sàng của các tổ máy cũng sẽ ảnh hưởng đến lợi nhuận thực tế của doanh nghiệp.
 Cổ phiếu ngành Điện: Triển vọng tích cực |
| Giải mã sự tăng trưởng của cổ phiếu ngành điện |
| Nhóm ngành điện (kỳ 2): Doanh nghiệp và cổ phiếu triển vọng từ Quy hoạch Điện VIII |
Phương Thảo
- Dược liệu Việt Nam gỡ khó cho cổ phiếu DVM bị hạn chế giao dịch
- GLT phát hành gần 3 triệu cổ phiếu để tăng vốn và trả cổ tức
- Bảo hiểm PVI - SAVICO: Mở rộng dư địa hợp tác trong lĩnh vực bảo hiểm ô tô
- Petrolimex kỳ vọng tăng lợi nhuận nhờ xăng E10 và nghị định xăng dầu mới
- Sau Savan 1, T&T Group tiếp tục đầu tư điện gió Savan 2 gần 500 MW tại Lào