Yêu cầu ngân hàng nộp thuế đối với hoạt động thư tín dụng
 Các ngân hàng hiến kế khơi thông "mạch máu" tín dụng |
| Các ngân hàng làm gì để ngăn chặn tình trạng lừa đảo? |
Ngày 30/11/2023, Tổng cục Thuế có Công văn 5366/TCT-DNL gửi các ngân hàng thương mại, chi nhánh Ngân hàng nước ngoài tại Việt Nam về Kết luận của Phó Thủ tướng Chính phủ về thuế GTGT với hoạt động thư tín dụng (L/C) và Công văn 5367/TCT-DNL gửi Cục Thuế các tỉnh, Thành phố trực thuộc Trung ương; Cục Thuế doanh nghiệp lớn về kết luận của Phó Thủ tướng Chính phủ về thuế GTGT với hoạt động thư tín dụng (L/C).
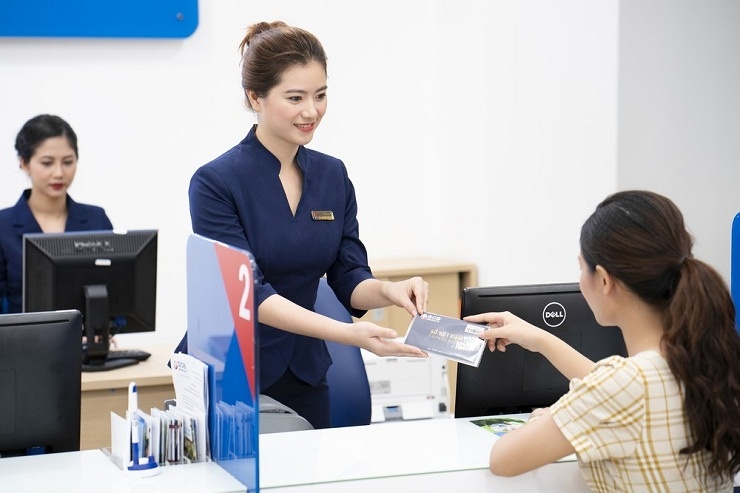 |
| Ảnh minh họa/https://kinhtexaydung.petrotimes.vn/ |
Đối với Cục Thuế các tỉnh, Thành phố trực thuộc Trung ương; Cục Thuế doanh nghiệp lớn, căn cứ các quy định nêu trên và Kết luận của Phó Thủ tướng Chính phủ tại văn bản 324/VPCP-KTTH ngày 12/8/2023 của Văn phòng Chính phủ, Tổng cục Thuế đề nghị Cục Thuế các tỉnh, thành phố trực thuộc Trung ương rà soát việc thực hiện Công văn 1606/TCT-DNL trên phạm vi địa bàn quản lý của mình, tiếp tục đôn đốc các ngân hàng thương mại, chi nhánh ngân hàng nước ngoài tại Việt Nam thực hiện kê khai, nộp thuế đối với hoạt động thư tín dụng theo đúng quy định của pháp luật và Kết luận của Phó Thủ tướng Chính phủ tại văn bản 324/VPCP-KTTH.
Trường hợp người nộp thuế khai bổ sung hồ sơ khai thuế và nộp đủ số tiền thuế phải nộp, tiền chậm nộp trước thời điểm cơ quan thuế công bố quyết định kiểm tra thuế, thanh tra thuế tại trụ sở người nộp thuế hoặc trước thời điểm cơ quan thuế phát hiện không qua thanh tra, kiểm tra thuế tại trụ sở của người nộp thuế hoặc trước khi cơ quan có thẩm quyền khác phát hiện thì không xử phạt vi phạm hành chính về thuế.
Đối với các ngân hàng thương mại, chi nhánh Ngân hàng nước ngoài tại Việt Nam, căn cứ các quy định nêu trên và Kết luận của Phó Thủ tướng Chính phủ tại văn bản 324/VPCP-KTTH ngày 12/8/2023 của Văn phòng Chính phủ thì các tổ chức tín dụng, chi nhánh ngân hàng nước ngoài tại Việt Nam có nghĩa vụ kê khai, nộp thuế giá trị gia tăng đối với thư tín dụng (L/C) theo đúng quy định của Luật Thuế giá trị gia tăng, Luật Các tổ chức tín dụng 2010 và pháp luật có liên quan.
Trường hợp người nộp thuế khai bổ sung hồ sơ khai thuế và nộp đủ số tiền thuế phải nộp, tiền chậm nộp trước thời điểm cơ quan thuế công bố quyết định kiểm tra thuế, thanh tra thuế tại trụ sở người nộp thuế hoặc trước thời điểm cơ quan thuế phát hiện không qua thanh tra, kiểm tra thuế tại trụ sở của người nộp thuế hoặc trước khi cơ quan có thẩm quyền khác phát hiện thì không xử phạt vi phạm hành chính về thuế.
Tổng cục Thuế thông báo để các ngân hàng thương mại, chi nhánh ngân hàng nước ngoài tại Việt Nam được biết và tiếp tục rà soát để thực hiện kê khai, nộp thuế GTGT đối với hoạt động thư tín dụng L/C theo đúng quy định của pháp luật về thuế.
/https://kinhtexaydung.petrotimes.vn/
Huy Tùng
- Techcombank thăng hạng tín nhiệm quốc tế, củng cố vị thế ngân hàng hàng đầu Việt Nam
- Agribank đồng hành cùng Thủ đô chăm lo an sinh xã hội, vì mục tiêu giảm nghèo bền vững
- BIDV đề xuất giải pháp thúc đẩy tăng trưởng vùng Đông Nam Bộ
- Agribank điều chỉnh giảm lãi suất cho vay hỗ trợ phát triển sản xuất kinh doanh
- VPBank giảm 1,5% lãi suất cho vay, đồng hành cùng khách hàng bứt phá tăng trưởng
- Lợi nhuận quý III lập kỷ lục mới, Techcombank tiếp tục bứt phá mạnh mẽ
- LPBank lãi 10.421 tỷ đồng lợi nhuận trước thuế sau 9 tháng đầu năm 2026
- VPBank đạt lợi nhuận gần 30.000 tỷ đồng sau 9 tháng
- Agribank giảm lãi suất cho vay tới 2,0%/năm, hỗ trợ người dân và doanh nghiệp
- BIDV giảm lãi suất cho vay tới 2,0%/năm