Cổ phiếu dầu khí sẵn sàng bứt tốc
1. Ngày 10/9/2026 đánh dấu cột mốc mang tính bước ngoặt đối với ngành công nghiệp dầu khí Việt Nam khi Văn phòng Chủ tịch nước công bố lệnh ban hành Luật Dầu khí năm 2026, có hiệu lực từ ngày 1/3/2027. Đây chính là mảnh ghép thể chế quan trọng được toàn thị trường chờ đợi suốt nhiều năm qua, tháo gỡ các rào cản pháp lý và cơ chế đầu tư vốn đã kìm hãm hoạt động tìm kiếm, thăm dò, khai thác tài nguyên trong nước suốt gần một thập niên.
Luật Dầu khí mới không chỉ mở đường cho việc kích hoạt dòng vốn đầu tư lớn vào các mỏ khí - dầu chiến lược, mà còn tạo thêm động lực cho triển vọng của nhóm cổ phiếu dầu khí. Điểm tựa thể chế này xuất hiện đúng thời điểm mặt bằng giá dầu thô bật tăng mạnh mẽ, cải thiện triển vọng kinh tế của các dự án phát triển mỏ ngoài khơi. Sự cộng hưởng giữa chính sách cởi mở, kết quả kinh doanh nửa đầu năm tăng trưởng vượt bậc và làn sóng các công ty chứng khoán đồng loạt nâng giá mục tiêu đang định hình một tâm thế mới: các doanh nghiệp dầu khí đã sẵn sàng bước vào đường đua bứt tốc về lợi nhuận.
 |
| Kết quả kinh doanh tích cực đang tạo động lực bứt tốc cho nhóm cổ phiếu dầu khí. |
Nhóm thượng nguồn (PVS, PVD) là những đơn vị đầu tiên đón nhận nguồn việc dồi dào từ chu kỳ phát triển mỏ mới. Trong đó, Chuỗi dự án Lô B - Ô Môn và mỏ Lạc Đà Vàng với tổng giá trị công việc ước tính khoảng 1,5 tỉ USD đang tạo ra lượng backlog khá lớn, bảo đảm dòng tiền liên tục, đều đặn trong nhiều năm tới.
Đối với Tổng công ty CP Dịch vụ Kỹ thuật Dầu khí Việt Nam (PTSC, mã PVS), các hợp đồng EPC, EPCI và cơ khí dầu khí quy mô lớn đang mở ra triển vọng tăng trưởng đáng chú ý cho doanh nghiệp. Đánh giá về triển vọng của PVS, Công ty Chứng khoán MBS đưa ra dự báo doanh thu năm 2026 sẽ đạt tới 38.794 tỉ đồng và lợi nhuận ròng vươn lên 2.517 tỉ đồng - tăng trưởng ấn tượng 38,3% so với cùng kỳ. MBS đưa ra khuyến nghị khả quan với giá mục tiêu 57.300 đồng/cổ phiếu, nhấn mạnh mức P/E dự phóng chỉ 7,2 lần, thấp hơn đáng kể so với mức định giá bình quân 3 năm và 5 năm gần nhất. Dù thận trọng hơn ở mức tăng trưởng 5,1% (lợi nhuận ròng 1.945 tỉ đồng) và giá mục tiêu 48.200 đồng/cổ phiếu, VNDirect cũng chung góc nhìn rằng định giá của PVS đang ở mức thấp so với tiềm năng khối lượng công việc khổng lồ mà doanh nghiệp đang nắm giữ.
Cùng ở tuyến đầu thượng nguồn, Tổng công ty CP Khoan và Dịch vụ Khoan Dầu khí (PV Drilling, mã PVD) đang tận dụng trọn vẹn “cơn sốt” giàn khoan tại khu vực Đông Nam Á. Với tỷ lệ sử dụng giàn khoan trong khu vực thường xuyên vượt 95%, toàn bộ các giàn khoan tự nâng của PVD đã kín lịch thi công dài hạn tại các thị trường trọng điểm như Việt Nam, Indonesia, Malaysia và Brunei. MBS dự báo đơn giá thuê giàn sẽ neo ở mức đỉnh 100.000-150.000 USD/ngày trong 2-3 năm tới, tạo đòn bẩy hoạt động rất lớn cho biên lợi nhuận ròng. Động lực tăng trưởng của PVD càng được củng cố khi VCBS nhấn mạnh năng lực cung ứng dịch vụ của công ty sẽ tiếp tục mở rộng vượt bậc nhờ việc đưa vào vận hành các giàn PV DRILLING VIII, PV DRILLING IX và chuẩn bị tiếp nhận giàn PV DRILLING X. Dù BSC đưa ra góc nhìn thận trọng với giá mục tiêu 20.700 đồng do các khoản chi phí chuẩn bị kỹ thuật mang tính thời điểm trong quý II và quý III/2026, tiềm năng bứt phá lợi nhuận của PVD vẫn thuộc nhóm tăng trưởng rõ nét nhất của ngành.
2. Nếu thượng nguồn là câu chuyện của khối lượng công việc tương lai, thì trung nguồn đang chứng kiến sự bứt phá ngoạn mục ngay trong hiện tại, với ngôi sao sáng nhất là Tổng công ty CP Vận tải Dầu khí (PVTrans, mã PVT).
Số liệu từ Công ty Chứng khoán Ngân hàng Đầu tư và Phát triển (BSC) cho thấy, 6 tháng đầu năm 2026, PVT đạt doanh thu thuần 9.892 tỉ đồng (tăng 39%) và lợi nhuận sau thuế cổ đông thiểu số lên tới 871 tỉ đồng (tăng 71% so với cùng kỳ), hoàn thành vượt tiến độ 54% kế hoạch doanh thu và 61% kế hoạch lợi nhuận cả năm. Động lực chính đến từ việc PVT liên tục tái ký hợp đồng với mức cước cao vượt trội, đạt khoảng 45.000 USD/ngày đối với tàu chở dầu thô và 24.000 USD/ngày đối với tàu chở dầu thành phẩm, đưa biên lợi nhuận mảng vận tải biển quý II vọt lên 28%. Quy mô đội tàu cũng không ngừng mở rộng khi công ty tiếp nhận thêm 2 tàu LPG trong tháng 4 và tháng 5/2026, sau đó bổ sung thêm 1 tàu hàng rời, nâng tổng quy mô lên 68 chiếc với tổng tải trọng gần 2,1 triệu DWT. Cả BSC và SSI đều đồng loạt đưa ra khuyến nghị mua đối với PVT; trong đó SSI dự báo lợi nhuận sau thuế công ty mẹ cả năm 2026 sẽ đạt con số kỷ lục 1.678 tỉ đồng (tăng trưởng 62%) với giá mục tiêu 25.400 đồng/cổ phiếu, cho thấy hiệu quả khai thác đội tàu và năng lực mở rộng hoạt động quốc tế của doanh nghiệp.
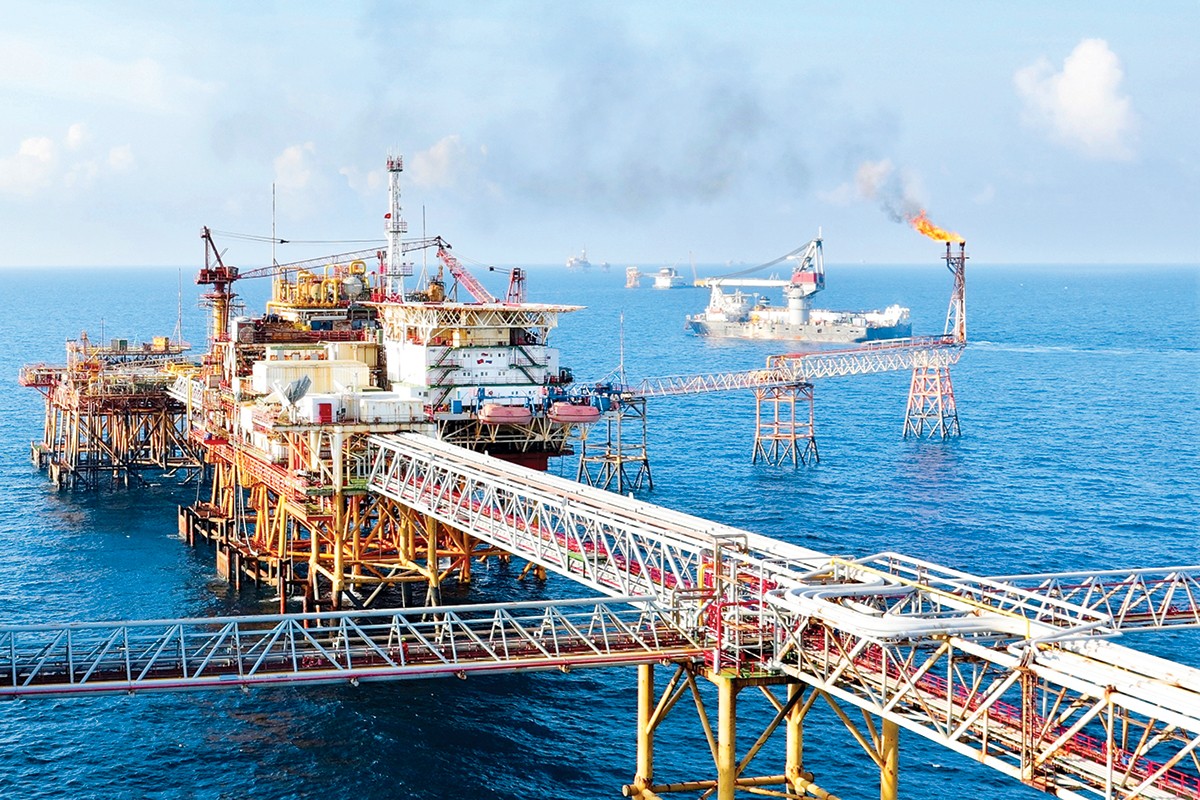 |
| Các doanh nghiệp dầu khí đã sẵn sàng bước vào đường đua bứt tốc về lợi nhuận. |
Ở phân khúc hạ tầng khí, Tổng công ty Khí Việt Nam (PV GAS, mã GAS) tiếp tục khẳng định vai trò trụ cột vững chắc của toàn ngành. Theo VCBS, việc mở rộng kho cảng LNG Thị Vải cùng định hướng phát triển kho chứa nổi và tái hóa khí (FSRU) giúp GAS chiếm lĩnh toàn bộ chuỗi giá trị khí nhập khẩu, song song với việc chuẩn bị tiếp nhận nguồn khí nội địa từ Lô B. Dưới góc nhìn phân tích, MBS dự báo lợi nhuận ròng năm 2026 của GAS sẽ đạt 13.227 tỉ đồng (tăng 15,9%) với giá mục tiêu 83.800 đồng/cổ phiếu. GAS là lựa chọn cho dòng tiền quy mô lớn nhờ sở hữu bảng cân đối tài chính mạnh, dòng tiền ổn định và chính sách chi trả cổ tức tiền mặt bền bỉ.
Tại phân khúc hạ nguồn, Tổng công ty Lọc hóa dầu Việt Nam (BSR) đang sở hữu mức định giá hấp dẫn sau nhịp điều chỉnh của thị trường. Theo BSC, sau giai đoạn biến động, BSR đang phục hồi vững chắc với kết quả quý I/2026 vượt xa dự phóng: doanh thu thuần đạt 45.920 tỉ đồng và lợi nhuận sau thuế công ty mẹ đạt 8.265 tỉ đồng nhờ khoảng chênh lệch giá của các sản phẩm xăng và diesel duy trì tích cực. BSC khuyến nghị mua BSR với giá mục tiêu 33.800 đồng/cổ phiếu nhấn mạnh chỉ số EV/EBITDA dự phóng năm 2026 chỉ ở mức 4,5 lần - chiết khấu tới 34% so với mức trung vị 5 năm, mở ra cơ hội sinh lời lớn cho các nhà đầu tư đón đầu chu kỳ phục hồi biên lọc dầu.
Trong khi đó, hai doanh nghiệp phân bón dầu khí là Tổng công ty Phân bón Dầu khí Cà Mau (PVCFC, Đạm Cà Mau, mã DCM) và Tổng công ty Phân bón và Hóa chất Dầu khí - CTCP (PVFCCo, Đạm Phú Mỹ, mã DPM) đang tận dụng tối đa bệ đỡ từ nguồn khí ổn định và nền giá urê thế giới ở vùng thuận lợi.
Với DCM, Công ty chứng khoán Tiên phong (TPS) đưa ra khuyến nghị mua với giá mục tiêu 42.000 đồng/cổ phiếu; các hãng phân tích như Vietcap và Mirae Asset đều đánh giá cao hiệu quả vận hành nhà máy nhờ nguồn cung khí đầu vào được bảo đảm dài hạn.
DPM cũng ghi nhận mức thực hiện kế hoạch cao sau 6 tháng đầu năm 2026 khi hoàn thành 72% mục tiêu doanh thu và đạt tới 192% kế hoạch lợi nhuận cả năm, ghi nhận lợi nhuận sau thuế 1.326 tỉ đồng - gấp hơn hai lần cùng kỳ năm trước. Kết quả này được nâng đỡ bởi lợi thế khoảng 60% nguyên giá máy móc thiết bị đã hoàn tất khấu hao, giúp hạ giá thành sản xuất. Về dài hạn, DPM đặt ra chiến lược bứt phá với mục tiêu doanh thu năm 2030 đạt 31.220 tỉ đồng (vượt mốc 1,1 tỉ USD), mở rộng sang các dự án hóa chất thông qua hợp tác với Lọc hóa dầu Nghi Sơn, đồng thời duy trì sức hút mạnh mẽ bằng mức cổ tức tiền mặt 15% (1.500 đồng/cổ phiếu).
3. Ba xung lực cùng hội tụ: thể chế đột phá từ Luật Dầu khí năm 2026, đại dự án Lô B - Ô Môn bước vào triển khai và kết quả kinh doanh nửa đầu năm tăng trưởng vượt kỳ vọng đang tạo dư địa để các doanh nghiệp dầu khí bứt tốc.
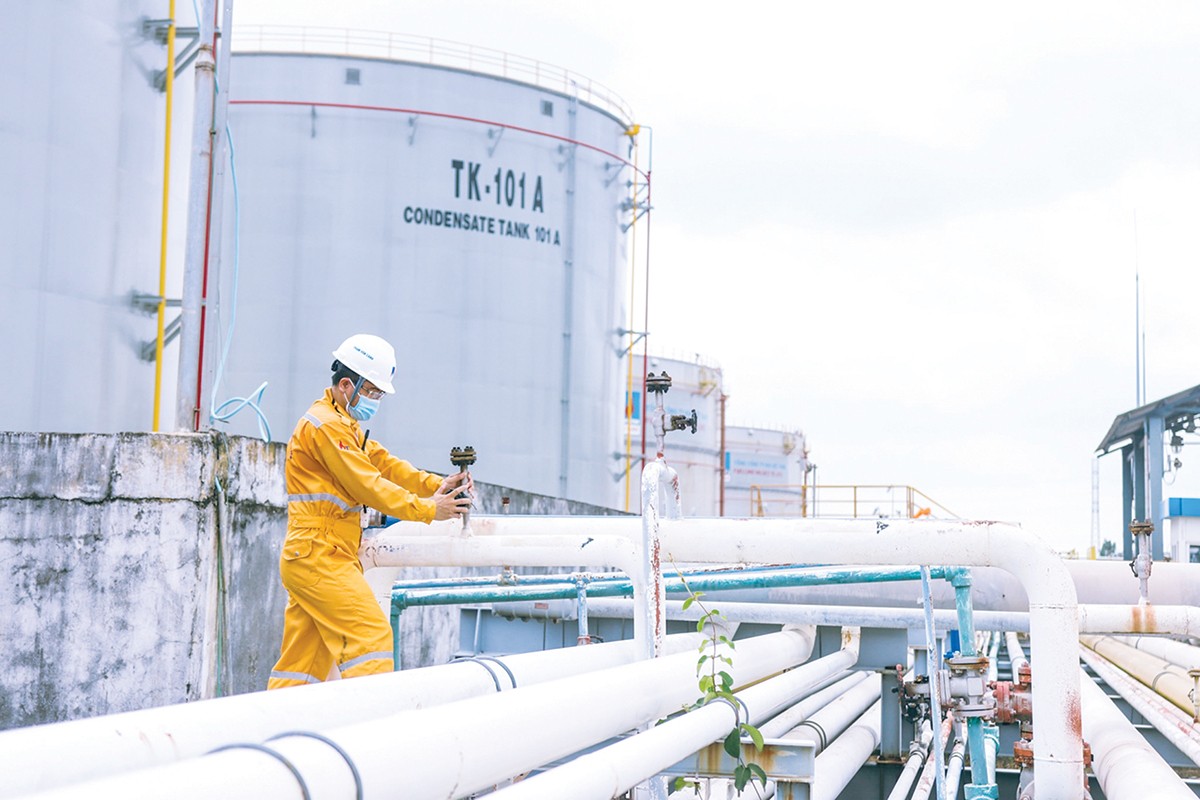 |
| Ở phân khúc hạ tầng khí, PV GAS tiếp tục khẳng định vai trò trụ cột vững chắc của toàn ngành. |
Dù mỗi mã cổ phiếu vận hành trên một động lực riêng: PVS và PVD với các gói thầu thượng nguồn nghìn tỉ, PVT với quy mô đội tàu mở rộng và cước định hạn cao kỷ lục, GAS với vai trò độc quyền hạ tầng khí, hay BSR, DCM, DPM với hiệu quả hoạt động vượt trội ở hạ nguồn..., tất cả đều đang quy tụ về một quỹ đạo chung - gia tăng mạnh mẽ giá trị nội tại. Đối với các nhà đầu tư, đây chính là thời điểm để đồng hành cùng chu kỳ vươn mình đầy nội lực của nhóm cổ phiếu dầu khí.
Dù vậy, đứng trước cánh cửa chu kỳ mới, nhà đầu tư vẫn cần giữ sự tỉnh táo, nhận diện đúng chu kỳ kinh tế và kiên định với tầm nhìn trung, dài hạn để gặt hái trọn vẹn giá trị tăng trưởng của doanh nghiệp, thay vì sa đà vào những nhịp lướt sóng ngắn hạn đầy rủi ro và dễ dẫn tới thiệt hại.
Yên Chi
-
Tin nhanh chứng khoán ngày 28/9: Nhóm dầu khí tỏa sáng
-
Tin nhanh chứng khoán ngày 25/9: VN Index hồi phục, dòng tiền vẫn dè dặt
-
Nhận định thị trường chứng khoán ngày 16/9: Tăng tỷ trọng ở những cổ phiếu đang có lợi nhuận
-
Tin nhanh chứng khoán ngày 15/9: Dầu khí và ngân hàng dẫn dắt, VN Index lấy lại mốc 1.800 điểm
- Chủ tịch Thủy điện Nước Trong đăng ký mua thêm cổ phiếu NTH
- Nhận định thị trường chứng khoán ngày 6/10: Hạn chế mua đuổi
- Tin nhanh chứng khoán ngày 5/10: VN Index đảo chiều, chấm dứt chuỗi 5 phiên giảm liên tiếp
- Nhận định thị trường chứng khoán ngày 5/10: Ưu tiên các cổ phiếu có triển vọng tăng trưởng rõ nét
- Tin nhanh chứng khoán ngày 2/10: Khối ngoại xả hàng mạnh, VN Index mất mốc 1.740 điểm